



O mercado brasileiro de veículos leves somou 93.679 emplacamentos na primeira quinzena de novembro de 2026, queda de 12,5% sobre a mesma janela de outubro (107.056) e recuo de 11,4% sobre a primeira quinzena de novembro de 2025 (105.762). No acumulado do ano, o setor chega a 2.498.140 unidades, +15,8% acima do mesmo período de 2025 (2.156.563). A antecipação de compras por locadoras e órgãos governamentais atingiu seu ápice em maio e junho e segue em recuo, com Minas Gerais mantendose como polo de venda direta (76,1% de VD na quinzena). A migração continuada de compradores de carros seminovos para chineses zero-km segue como vetor estrutural ativo, e a eletrificação atingiu novo patamar recorde na quinzena (26,9% do mercado).
Dias úteis e média diária
A 1ª quinzena de novembro de 2026 teve 9 dias úteis, um a menos que outubro e um a menos que novembro de 2025 — reflexo do feriado de Finados (02/11) ter caído em uma segunda-feira. Ajustado pelo calendário, o quadro muda: a queda nominal de 11,4% em base anual se converte em recuo de apenas 1,6% em média diária (10.409 vs 10.576), mostrando que o mercado permanece bem próximo do patamar de nov/25. No acumulado, o ano tem 218 dias úteis, um a menos que 2025, o que mantém o crescimento de +15,8% intacto após ajuste.
Canais: venda direta despenca na base anual; showroom volta a ser maioria
Na 1ª quinzena de novembro, a venda direta representou 44,8% dos emplacamentos, recuo relevante frente aos 50,4% de outubro e muito abaixo dos 56,8% de novembro de 2025.
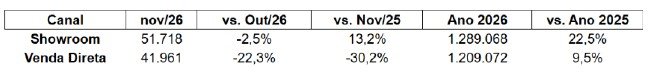
A venda direta caiu 22,3% frente a outubro e despencou 30,2% em base anual— queda muito expressiva que amplia a retração do canal corporativo. O showroom recuou apenas 2,5% na comparação mensal e cresceu 13,2% em base anual, confirmando-se como motor sustentável do mercado. No acumulado, o showroom soma 1.289.068 unidades (+22,5% sobre 2025) e a venda direta chega a 1.209.072 (+9,5%). A participação da venda direta no ano cai para 48,4%, contra 51,2% em 2025 — confirmando a mudança estrutural no mix de canais ao longo de 2026.
Market share: BYD avança forte, VW perde 2,5 pp na quinzena
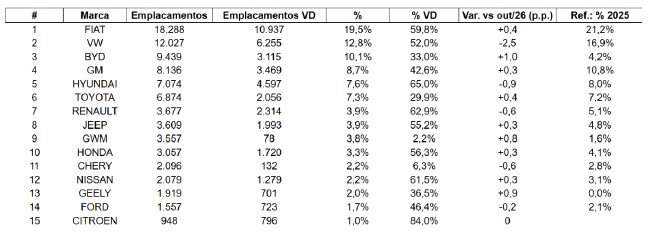
Três movimentos merecem destaque. Primeiro, o forte avanço da BYD (+1,0 pp), que sobe para 10,1% de share — ultrapassando os 10% pela primeira vez na comparação mensal — e assume a 3ª posição do ranking. Segundo, o recuo expressivo da VW (-2,5 pp), maior queda do mês, que vai para 12,8% de share — patamar baixo para a marca. Terceiro, o avanço de GWM (+0,8 pp) e Geely (+0,9 pp), confirmando que a retomada das chinesas em outubro continua em novembro.
Perspectiva histórica: FIAT cedeu 1,7 pp frente a 2025 (21,2% → 19,5%), VW cedeu 4,1 pp (16,9% → 12,8%) e GM cedeu 2,1 pp (10,8% → 8,7%). Do lado oposto, BYD mais que dobrou participação (4,2% → 10,1%), GWM mais que dobrou (1,6% → 3,8%), e Geely saltou praticamente do zero para 2,0%. As três líderes históricas somaram perda de quase 8 pontos percentuais em menos de um ano.
Modelos: Strada firme na liderança; BYD Atto 2 estreia direto no top 15
Top 15 modelos — 1ª quinzena de novembro/2026
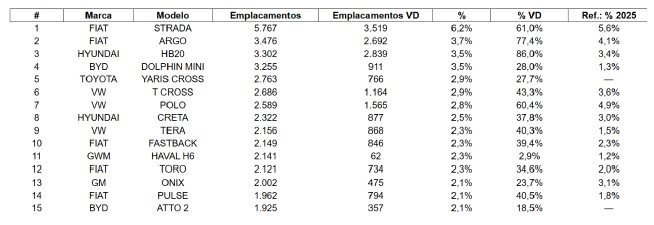
Dois destaques importantes. Primeiro, a estreia do BYD Atto 2 direto no top 15com 1.925 unidades (15º lugar) — modelo novo que já aparece como líder em PHEV da marca. Segundo, Fiat dominando com 5 modelos no top 15 (Strada, Argo, Fastback, Toro, Pulse), reforçando posição no mês. BYD volta com 2 modelos (Dolphin Mini e Atto 2), VW com 3 (T-Cross, Polo, Tera), Hyundai com 2 (HB20, Creta) e GM com 1 (Onix). O BYD Dolphin saiu do top 15 da quinzena.
Perspectiva histórica: Strada ampliou liderança (5,6% → 6,2%) e Tera saltou de 1,5% para 2,3%. Do lado oposto, Polo cedeu quase 2,2 pp (4,9% → 2,8%) e Onix cedeu 1,0 pp (3,1% → 2,1%). O Dolphin Mini quase triplicou share (1,3% → 3,5%)e o Haval H6 quase dobrou (1,2% → 2,3%) — confirmando o avanço dos modelos chineses no mainstream.
Geografia: São Paulo lidera; MG concentra 76% em VD
Top 10 estados — 1ª quinzena de novembro/2026
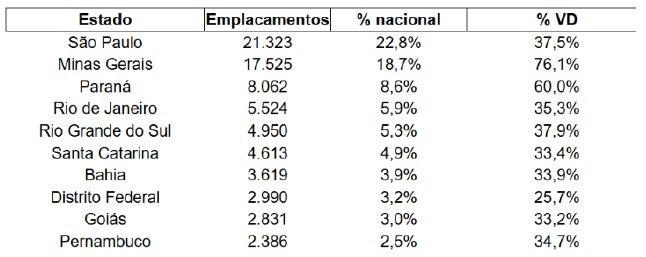
São Paulo mantém a liderança com folga (22,8%), e Minas Gerais aparece em 2º com 18,7% — distância maior do que a observada em outubro (quando quase empatou com SP). A concentração de VD em MG (76,1%) segue sendo a marca mais evidente da dinâmica de locadoras ainda ativa, mas em patamar reduzido frente aos 82,9% de outubro. Paraná (60,0% VD) também apresenta concentração elevada. O restante do país opera com VD entre 25% e 40%, patamar típico para o consumidor pessoa física.
Mix: SUVs batem recorde de 45,1%; sedãs em queda estrutural acelerada
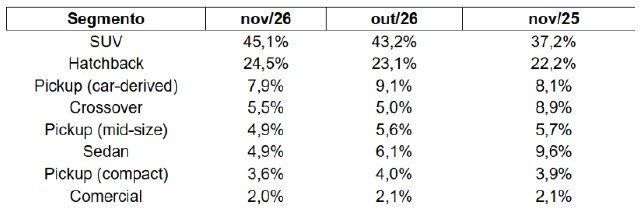
Os SUVs atingiram novo recorde na 1ª quinzena de novembro: 45,1% (vs 43,2% em outubro e 37,2% em nov/25) — avanço de quase 8 pontos em doze meses. Hatchbacks também subiram para 24,5% (vs 22,2% em nov/25). Do lado oposto, os sedãs caíram pela metade em doze meses (4,9% vs 9,6% em nov/25) e crossovers também recuaram fortemente (5,5% vs 8,9%). A migração para SUVs segue como principal movimento estrutural do mix.
Automóveis x Comerciais Leves
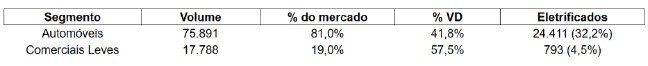
Dos 93.679 emplacamentos da quinzena, automóveis responderam por 75.891 unidades (81,0% do total), com 41,8% em venda direta. Já os comerciais levessomaram 17.788 unidades (19,0%), com 57,5% em venda direta, mantendo forte concentração operacional. Quase 1 em cada 3 automóveis vendidos foi eletrificado (32,2%) — novo patamar recorde —, enquanto nos comerciais leves a eletrificação segue incipiente (4,5%).
Eletrificados: 26,9% do mercado — novo patamar recorde e quase 3x sobre nov/25
Os eletrificados somaram 25.204 unidades na quinzena, equivalentes a 26,9% do mercado total — novo patamar recorde, acima dos 23,0% de outubro e quase 3x acima dos 9,9% registrados na mesma janela de novembro de 2025 (10.522 unidades). O volume cresceu 140% em base anual.
Distribuição por powertrain
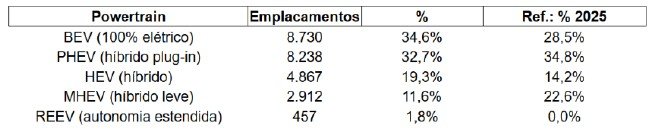
Share dos eletrificados no mercado total: 26,9% em nov/26 vs 10,4% em 2025 (acum.) — quase triplicou em doze meses.
Líderes por tecnologia
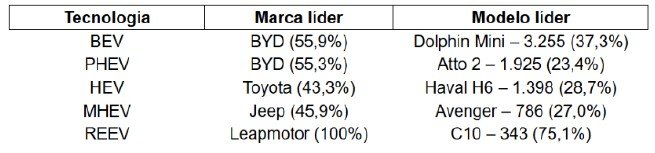
A BYD manteve a liderança nos BEVs (55,9%) e assumiu força maior nos PHEVs (55,3%), com o novo BYD Atto 2 como modelo líder da tecnologia — estreia impressionante. Chama atenção que o Haval H6 permanece como modelo líder em HEV (marca líder Toyota, modelo líder GWM). O Jeep manteve domínio nos MHEVs (45,9%) com o Avenger disparado como modelo líder.
Perspectiva histórica dentro do mix de eletrificados: o BEV ampliou participação (28,5% → 34,6%) e o HEV subiu (14,2% → 19,3%). Do lado oposto, o MHEV perdeu quase metade de participação (22,6% → 11,6%) e o PHEV recuou levemente (34,8% → 32,7%). O mercado segue migrando para soluções 100% elétricas e híbridas plenas, em detrimento das tecnologias híbridas leves.
Marcas chinesas: 23,8% do mercado, retomada forte sobre outubro
A participação das marcas chinesas ficou em 23,8% do total na 1ª quinzena de novembro, avanço expressivo frente aos 21,3% da mesma janela de outubro. O patamar supera o pico observado em setembro (23,0%) e confirma que a acomodação observada nas últimas semanas foi apenas pontual. BYD (+1,0 pp), GWM (+0,8 pp) e Geely (+0,9 pp) foram os principais responsáveis pelo avanço no mês.
Na comparação anual, o avanço segue impressionante: em novembro de 2025, as chinesas somavam 10.464 unidades (9,9% do mercado). Em novembro de 2026, chegaram a 22.336 unidades (23,8%) — mais que dobraram em volume e ganharam 14 pontos percentuais de share em doze meses.