



O empresariado encontra dificuldade para pagar dívidas, resultado do ciclo alto de juros de 2022 a 2025. De acordo com o levantamento da Federação do Comércio de Bens, Serviços e Turismo do Estado de São Paulo (FecomercioSP), com base nos dados do Banco Central (BC), no segundo trimestre deste ano, as empresas deviam, em média, R$ 86,1 bilhões em contas atrasadas há mais de três meses, de pelo menos uma parcela — maior valor já registrado na história. Em um ano, o volume em atraso registrou alta de 24%, quase R$ 17 bilhões a mais neste ano, já considerando a inflação do período [gráfico 1].
[GRÁFICO 1]
Crédito das empresas em atraso (PJ)
Fonte: Banco do Brasil/FecomercioSP

De acordo com a FecomercioSP, o aumento da inadimplência não está relacionado a uma maior contratação de crédito pelas empresas, já que o volume de crédito avançou apenas 2,3%. A parcela em atraso subiu de 2,7% para 3,3%, indicando que o principal problema está no pagamento, e não no tamanho das dívidas. Os atrasos registrados também refletem, em grande medida, os juros contratados pelas empresas há cerca de um ano, mostrando-se um efeito defasado do ciclo de juros elevados entre 2022 e 2025, que começa a aparecer com mais força neste momento.
No entanto, o ciclo de juros não é o único fator. O País já registrou juros altos sem ter um atraso dessa magnitude. A principal diferença é que, recentemente, o crédito está disponível para mais negócios, ao passo que o aperto reflete um momento difícil para vários setores — como o Agronegócio com commodities estabilizadas e câmbio para baixo, a Indústria pressionada pelos importados e o Comércio apontando um consumo enfraquecido pela inflação e pelo avanço das apostas esportivas. O efeito não é sazonal, visto que o recorde vale mesmo quando comparamos com outro trimestre ao longo do ano.
Pequenas e médias empresas sofrem mais pressão
As pequenas (com receita de R$ 360 mil a R$ 4,8 milhões por ano) e as médias empresas estão com o maior nível de atraso de toda a sua história. Juntas, têm cerca de 43% da carteira de crédito, mas respondem por R$ 3 de cada R$ 4 em atraso. As pequenas devem R$ 33,4 bilhões (39% do total) e as médias, R$ 31,7 bilhões (37%). Nestas últimas, o valor atrasado cresceu 34%. Entre as pequenas, cerca de R$ 8 de cada R$ 100 emprestados estão atrasados; já as médias, perto de R$ 4,50 — a média nacional é de pouco mais de R$ 3.
Quase metade de todo o crédito (48%) está concentrado nas grandes empresas, que possuem caixa e conseguem financiar condições mais vantajosas. Por isso, o atraso está bem abaixo da própria média, indicando que, neste ano, não estamos sofrendo uma crise geral das empresas, mas uma pressão sobre as mais frágeis. Por outro lado, as microempresas foram as que mais pioraram no último ano, com o valor saltando 45%, de R$ 6,9 para R$ 9,9 bilhões.
Piora generalizada nos estados; São Paulo acumula dívida em atraso de R$ 23 bilhões
A análise do mapa confirma o quadro disseminado pelo Brasil: o atraso bateu o maior nível da história em 18 das 27 Unidades Federativas (UFs) ao mesmo tempo. Para efeito de comparação, no período pós-pandemia, o recorde chegou a 25 das 27 UFs.
As maiores altas em um ano vieram de UFs e de perfis econômicos diferentes entre si — Paraíba (123%), Amapá (73%), Rio Grande do Sul (67%) e Amazonas (66%), reforçando que não é um problema setorial ou regional, mas de uma piora generalizada [tabela 1].
[TABELA 1]
Crédito das empresas em atraso (PJ)
Por estado / Unidade da Federação
Fonte: Banco do Brasil/FecomercioSP
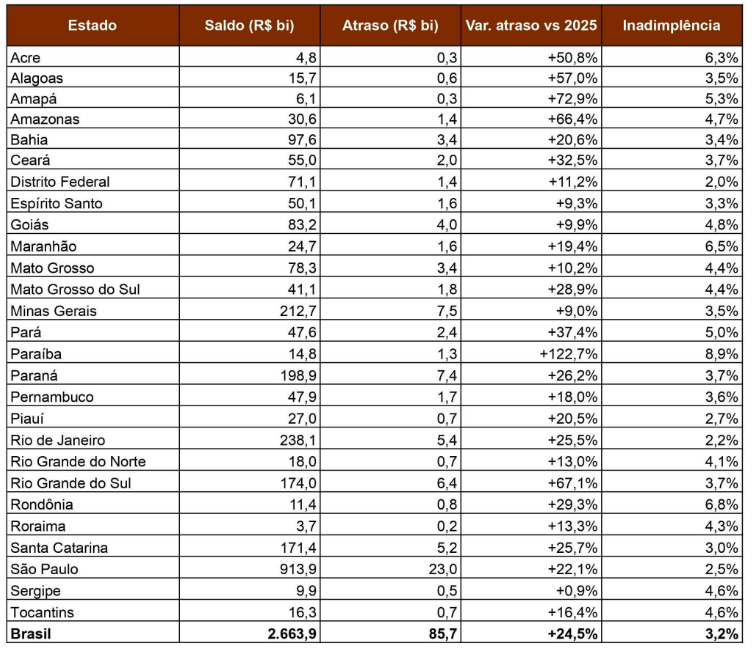
Em São Paulo, o valor corresponde a R$ 23 bilhões, sendo 27% de todo o atraso das empresas do país. As cinco maiores UFs somam quase 60%, mas é longe dos centros urbanos que a piora corre mais rápido.
Segundo a FecomercioSP, o mais preocupante é a falta de sinal de melhoria das empresas. A relação entre dívida e Produto Interno Bruto (PIB) em alta e as tensões globais tendem a manter juros e inflação pressionados. E mesmo que os juros comecem a cair, o alívio demora: leva cerca de um ano para o impacto da queda nos juros chegar às contas em atraso, e mais tempo ainda para as empresas recuperarem o caixa e voltarem a investir.
Nas outras vezes em que o atraso das empresas ficou tão alto — começo dos anos 2000 e em 2016 e 2017 —, a economia ofertava menos crédito e menos empresas tinham acesso a bancos, ou o País vivia uma recessão econômica. A situação atual é diferente. O atraso bate recorde e o calote está perto do maior nível de sempre, mesmo com a economia crescendo (perto de 2%). Ainda assim, o resultado não chega ao caixa das empresas na velocidade necessária para pagar as contas.
Nota metodológica
Estudo da FecomercioSP, com tratamento próprio dos dados de crédito de pessoas jurídicas do Sistema Financeiro Nacional divulgados pelo Banco Central do Brasil. A inadimplência acima de 90 dias marca a operação com ao menos uma parcela vencida há mais de três meses; Todos os valores foram corrigidos pela inflação (R$ de junho/2026). Como a inadimplência é um estoque (o saldo acumulado em atraso) e não um fluxo mensal, cada ano é medido pela média do 2º trimestre (abril a junho), e não pelo dado de um único mês — o que evita distorções pontuais e mantém a janela de comparação ano a ano. A abertura por porte segue as faixas de receita bruta anual (micro ≤ R$ 360 mil; pequena até R$ 4,8 mi; média até R$ 300 mi; grande acima disso).
Sobre a FecomercioSP
Reúne líderes empresariais, especialistas e consultores para fomentar o desenvolvimento do empreendedorismo. Em conjunto com o governo, mobiliza-se pela desburocratização e pela modernização, desenvolve soluções, elabora pesquisas e disponibiliza conteúdo prático sobre as questões que impactam a vida do empreendedor. Representa 1,8 milhão de empresários, que respondem por quase 10% do Produto Interno Bruto (PIB) brasileiro e geram em torno de 10 milhões de empregos.