


O mercado brasileiro de veículos premium encerrou outubro de 2026 com 3.593 emplacamentos, queda de 7,9% sobre setembro (3.899) e recuo expressivo de 30,2% frente a outubro de 2025 (5.145). No acumulado do ano, o segmento soma 39.094 unidades, retração de 10,7% sobre o mesmo período de 2025 (43.759). Outubro aprofundou ainda mais a divergência entre premium e mercado geral: enquanto o total do mercado avançou +2,4% no mês e mantém +17,2% no acumulado, o premium se mantém em território fortemente negativo e com piora da base anual, que saiu de -8,1% em setembro para -10,7% em outubro.
Dias úteis e média diária
Outubro de 2026 teve 22 dias úteis, um a mais que setembro (21) e um a menos que outubro de 2025 (23 — já que o feriado de 12/10 caiu em domingo). Com isso, a média diária ficou em 163 unidades em outubro, contra 186 em setembro (12,2%) e 224 em outubro de 2025 (-27,0%). Ajustado pelo calendário, o cenário permanece claro: o mês piorou frente a setembro mesmo com um dia útil a mais, e segue muito abaixo do patamar de outubro de 2025. No acumulado, o ano tem 209 dias úteis, um a menos que 2025, o que confirma que a retração de -10,7% no ano é real e reflete queda estrutural do segmento.
Canais: venda direta despenca e amplia queda anual do premium
Em outubro, a venda direta representou 28,0% dos emplacamentos, recuo frente aos 29,4% de setembro e abaixo dos 31,0% de outubro de 2025.
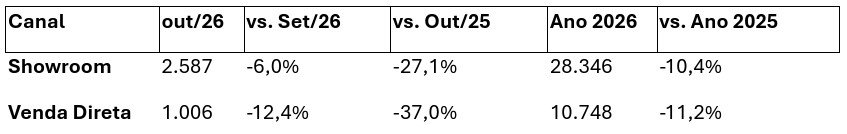
Ambos os canais recuaram em todas as comparações. O showroom caiu 6,0% frente a setembro e 27,1% em base anual, enquanto a venda direta despencou 12,4% no mês e 37,0% em base anual — queda muito expressiva que confirma a forte retração de frotas corporativas premium. No acumulado do ano, o showroom soma 28.346 unidades (-10,4%) e a venda direta chega a 10.748 (-11,2%). A participação da venda direta no ano fica em 27,5%, praticamente estável frente aos 27,7% de 2025.
Market share: Mercedes-Benz salta +3,6 pp; BMW cede mas segue líder
Top marcas — Outubro 2026
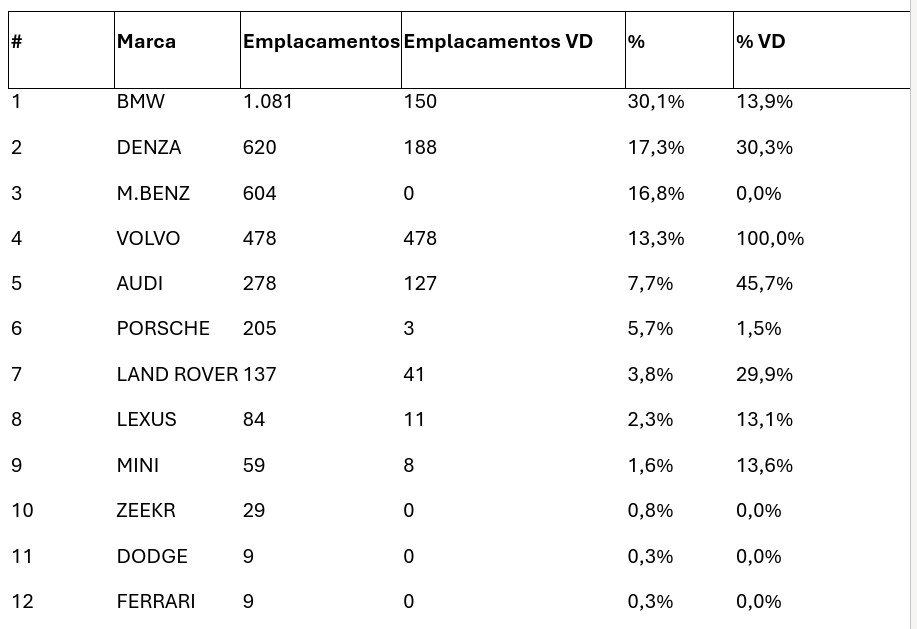
Movimentos merecem destaque. Primeiro, o salto expressivo da MercedesBenz (+3,6 pp), que recuperou grande parte do terreno perdido nos meses anteriores e chegou a 16,8% de share — próximo da Denza, com apenas 0,5 pp de diferença. Segundo, o avanço da Volvo (+1,8 pp), que recupera participação após meses em queda e sobe para 13,3%. Terceiro, o recuo da BMW (-1,5 pp), que segue líder absoluta com 30,1%, mas cede parte da liderança após picos recentes. Audi (-1,1 pp) e Mini (-1,0 pp) também perderam espaço relevante.
Perspectiva histórica: BMW cedeu 1,4 pp frente a 2025 (31,5% → 30,1%), Volvo cedeu 4,8 pp (18,1% → 13,3%) e Porsche recuou quase 5 pp (10,5% → 5,7%). Do lado oposto, Denza saltou praticamente do zero (0,0%) para 17,3% — maior movimento estrutural do premium brasileiro no período. Mercedes-Benz mantevese praticamente estável (17,3% → 16,8%).
Modelos: Denza B5 mantém liderança pelo 5º mês consecutivo
Top 15 modelos — Outubro 2026
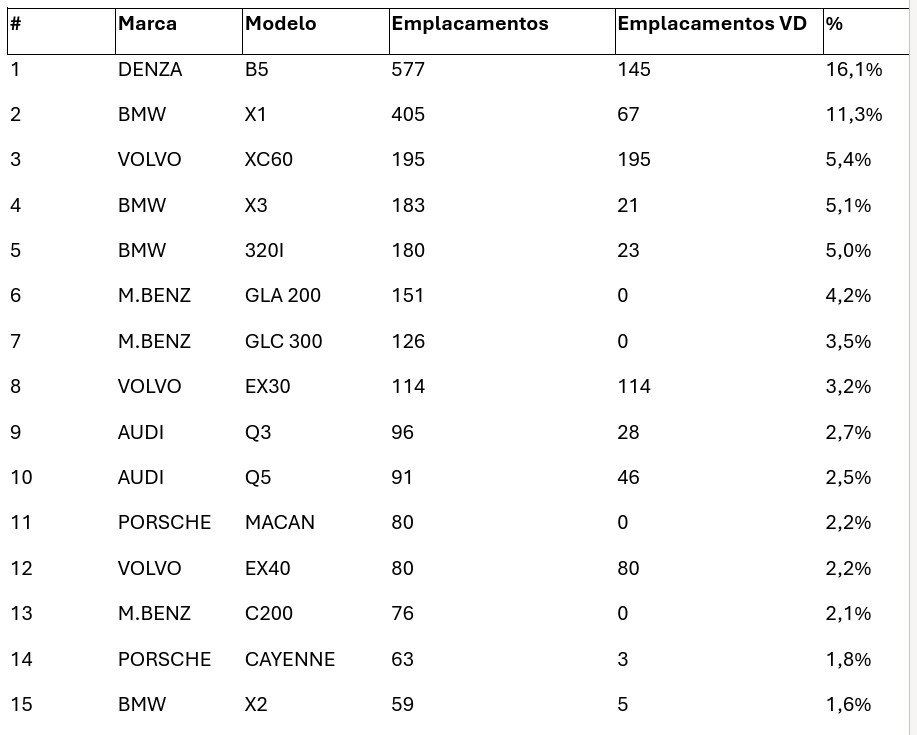
Dois destaques importantes. Primeiro, o Denza B5 manteve a liderança absoluta do ranking premium pelo quinto mês consecutivo, com 577 unidades e 16,1% de share — patamar levemente menor que em setembro (646), mas confirma a consolidação do modelo chinês no topo. Segundo, a Mercedes-Benz voltou com 3 modelos no top 15 (GLA 200, GLC 300, C200), reforçando o avanço geral da marca no mês. BMW mantém 4 modelos (X1, X3, 320i, X2), Volvo com 3 (XC60, EX30, EX40), Audi com 2 (Q3, Q5) e Porsche com 2 (Macan, Cayenne).
Perspectiva histórica: BMW X1 ampliou liderança (10,6% → 11,3%) e BMW X3 quase quintuplicou share (1,2% → 5,1%), grande destaque do mês. GLA 200 quase dobrou (2,3% → 4,2%) e Volvo EX40 saltou de 0,9% para 2,2%. Do lado oposto, BMW 320i cedeu 2,6 pp (7,6% → 5,0%), Porsche Macan quase sumiu (3,1% → 2,2%) e Volvo EX30 recuou pela metade (6,7% → 3,2%).
Geografia: São Paulo mantém hegemonia com 38% do premium
Top 10 estados — Outubro 2026
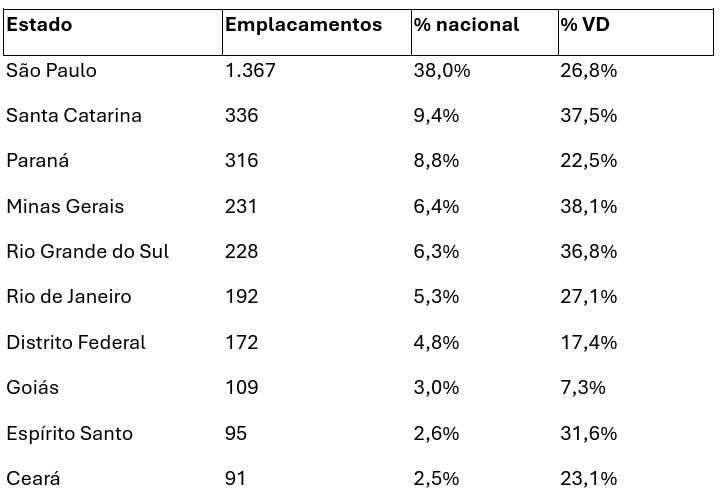
São Paulo mantém a hegemonia do premium com 38,0% de participação. Movimento interessante: Santa Catarina subiu para 2º lugar com 9,4%, à frente de Paraná (8,8%) e Minas Gerais (6,4%). A concentração em SP contrasta claramente com o mercado geral, em que MG quase empatou com SP em outubro. No premium, MG aparece apenas em 4ª posição, mostrando que a dinâmica de locadoras tem peso muito menor no segmento de alto valor. O perfil de consumidor e a concentração de renda mantêm SP como praça absoluta do premium.
Mix: SUVs ampliam domínio para 71,8%; sedãs e crossovers em queda estrutural
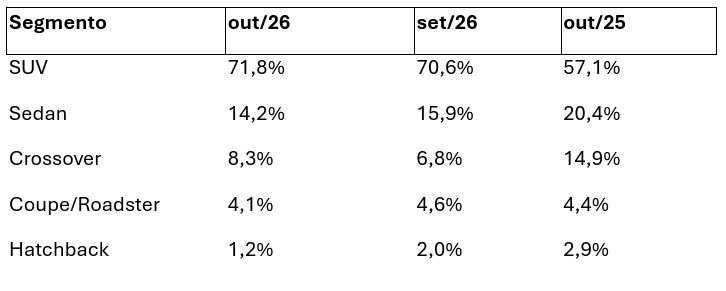
Os SUVs ampliaram domínio para 71,8% do premium (vs 70,6% em setembro) e seguem quase 15 pontos percentuais acima dos 57,1% de outubro de 2025. Os sedãs recuaram para 14,2% (vs 20,4% em out/25) e crossovers caíram quase pela metade em doze meses (8,3% vs 14,9%). A migração para SUVs no premium segue estrutural e mais acelerada do que no restante do mercado.
Eletrificados: 55,8% do premium, novo patamar recorde
Os eletrificados premium somaram 2.005 unidades em outubro, equivalentes a 55,8% do mercado premium total — novo patamar recorde, acima dos 54,8% de setembro e dos 51,2% registrados em outubro de 2025 (2.636 unidades). O volume mensal, porém, segue 23,9% abaixo do observado em out/25 — reflexo da queda geral do segmento.
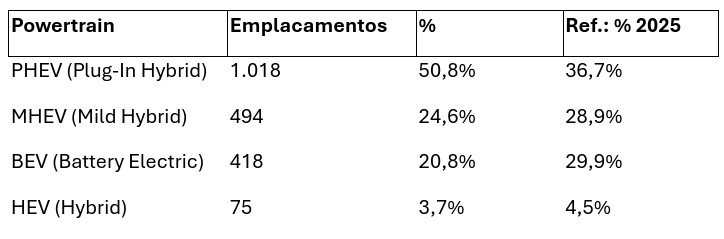
Distribuição por powertrain
Líderes por tecnologia
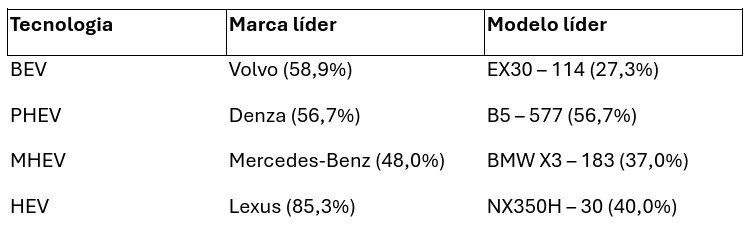
O PHEV ampliou domínio no mix premium para 50,8% (vs 36,7% em 2025), puxado pela força do Denza B5. A Volvo manteve liderança nos BEVs (58,9%), e a Mercedes-Benz assumiu a liderança em marca no MHEV (48,0%), embora o modelo mais vendido da tecnologia siga sendo o BMW X3. Lexus mantém hegemonia nos HEVs (85,3%).
Perspectiva histórica dentro do mix de eletrificados: o PHEV saltou 14 pp (36,7% → 50,8%), movimento estrutural puxado pela Denza. Do lado oposto, o BEV perdeu 9 pp (29,9% → 20,8%) e o MHEV recuou 4 pp (28,9% → 24,6%). Diferentemente do mercado geral — que migra para BEV — o premium migrou para PHEV, refletindo o perfil de consumidor premium que ainda preza por autonomia estendida.
Marcas chinesas: 18,1% do premium; salto de 650 unidades em doze meses
A participação das marcas chinesas no premium ficou em 18,1% do segmento em outubro, leve recuo frente aos 19,0% de setembro. O patamar acima de 15% se mantém consolidado, mas a queda frente ao pico anterior reflete acomodação da Denza (-0,6 pp) e queda do Zeekr (-0,3 pp).
Na comparação anual, o avanço segue impressionante: em outubro de 2025, as chinesas somavam apenas 48 unidades (0,9% do premium) — praticamente restritas ao Zeekr. Em outubro de 2026, chegaram a 649 unidades (18,1%) — crescimento de mais de 13 vezes em doze meses. No acumulado de 2025, as chinesas tinham apenas 1,1% do mercado premium, mostrando o quanto a reconfiguração do segmento foi acelerada em 2026.