



O mercado brasileiro de veículos premium encerrou setembro de 2026 com 3.791 emplacamentos, estabilidade frente a agosto (+0,9% sobre 3.758) e recuo expressivo de 21,6% frente a setembro de 2025 (4.834). No acumulado do ano, o segmento soma 35.500 unidades, retração de 8,1% sobre o mesmo período de 2025 (38.614). Setembro ampliou ainda mais a divergência entre premium e mercado geral: enquanto o total do mercado cresceu +14,5% no mês e +18,7% no acumulado, o premium se mantém em território negativo e com piora na base anual, que saiu de -6,4% em agosto para -8,1% em setembro. Uma parcela dos clientes de veículos premium tem encontrado em veículos chineses não premium o conteúdo, a tecnologia, o desempenho e a eletrificação que não estão disponíveis entre os veículos premium ao mesmo preço.
Dias úteis e média diária
Setembro teve 21 dias úteis, mesmo número de agosto e um a menos que setembro de 2025 (22). Com isso, a média diária ficou em 181 unidades em setembro, contra 179 em agosto (+0,9%) e 220 em setembro de 2025 (-17,9%). Ajustado pelo calendário, o quadro permanece claro: o mês foi estável frente a agosto, mas continua muito abaixo do patamar de setembro de 2025. No acumulado, o ano tem 188 dias úteis, um a menos que 2025, o que confirma que a retração de -8,1% no ano é real e reflete queda estrutural do segmento.
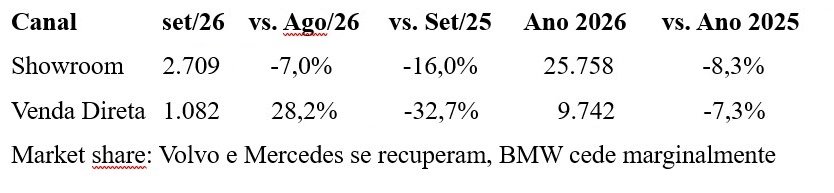
Canais: venda direta reage no mês, mas segue 33% abaixo de setembro/25
Em setembro, a venda direta representou 28,5% dos emplacamentos, avanço frente aos 22,5% de agosto, mas abaixo dos 33,3% de setembro de 2025.
Modelos: Denza B5 mantém liderança pelo 4º mês consecutivo
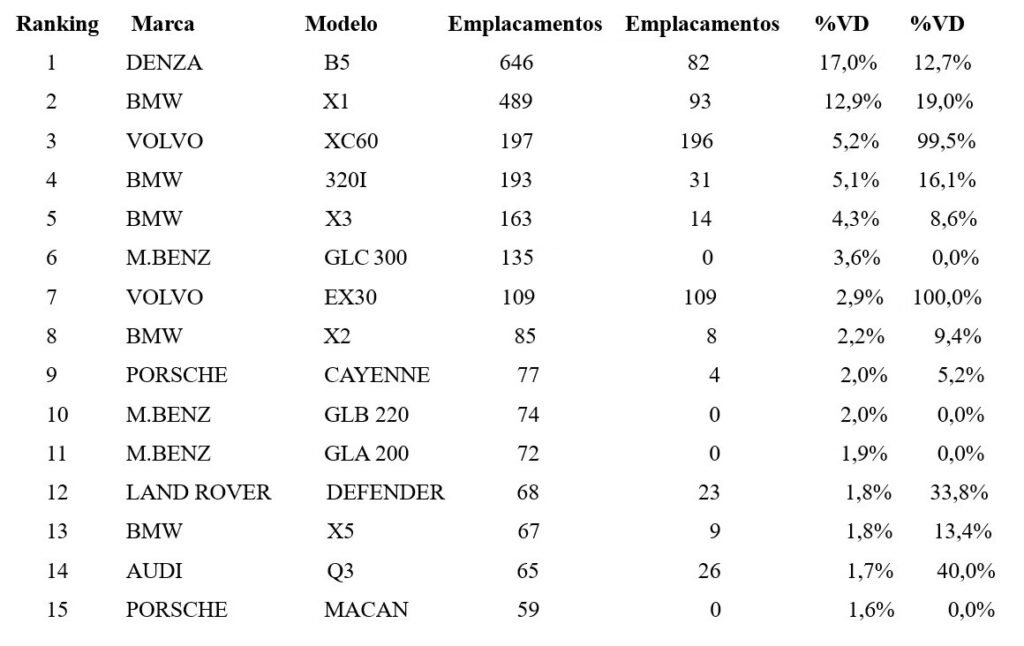
O Denza B5 manteve a liderança absoluta do ranking premium pelo quarto mês consecutivo, com 646 unidades e 17,0% de share — patamar levemente menor que em agosto (677), mas confirma a consolidação do modelo chinês no topo. A BMW colocou 5 modelos no top 15 (X1, 320i, X3, X2 e X5), reforçando a força da marca em múltiplos nichos. Mercedes-Benz também apresenta 3 modelos (GLC 300, GLB 220, GLA 200) e Porsche 2 (Cayenne, Macan). O Zeekr 7X, que havia entrado no top 10 em agosto, saiu da lista do mês.
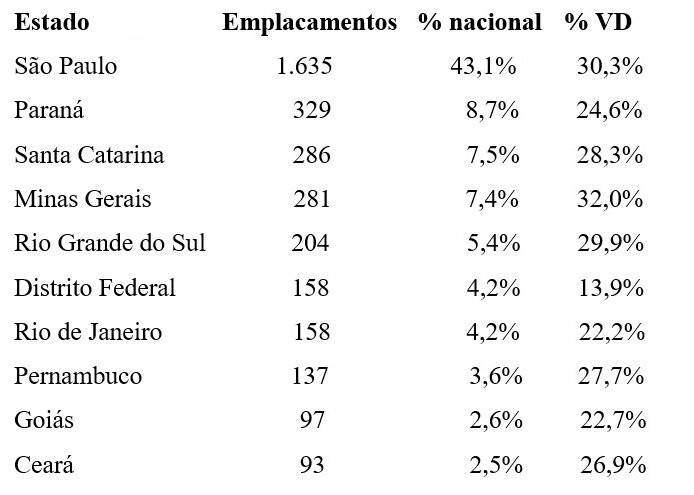
Geografia: São Paulo amplia hegemonia no premium para 43%
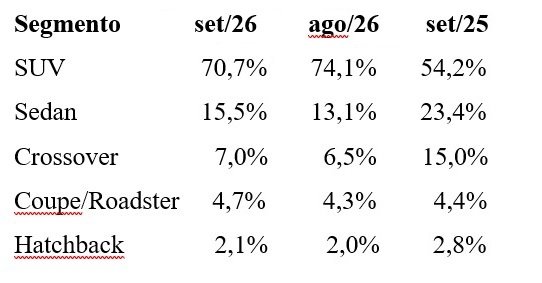
Mix: SUVs recuam marginalmente, sedãs reagem
Eletrificados: 55,7% do premium, maior participação da história
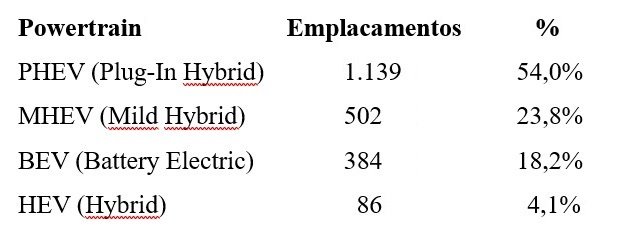
Os eletrificados premium somaram 2.111 unidades em setembro, equivalentes a 55,7% do mercado premium total — novo patamar recorde, acima dos 53,7% de agosto e dos 51,0% registrados em setembro de 2025 (2.463 unidades). O volume mensal, porém, segue 14,3% abaixo do observado em set/25 — reflexo da queda geral do segmento.
Distribuição por powertrain
Líderes por tecnologia
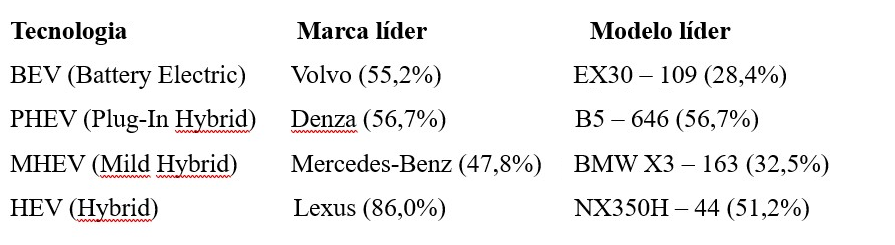
O PHEV ampliou domínio no mix premium (54,0%), puxado pela força contínua do Denza B5. A Volvo reforçou liderança nos BEVs (55,2%), com os modelos EX30 e EX40 somando a maior parte do volume. Mercedes-Benz lidera marcas em MHEV (47,8%), embora o modelo mais vendido da tecnologia seja o BMW X3. Lexus mantém hegemonia nos HEVs (86,0%).
Marcas chinesas: 19,5% do premium, salto de 8x em doze meses
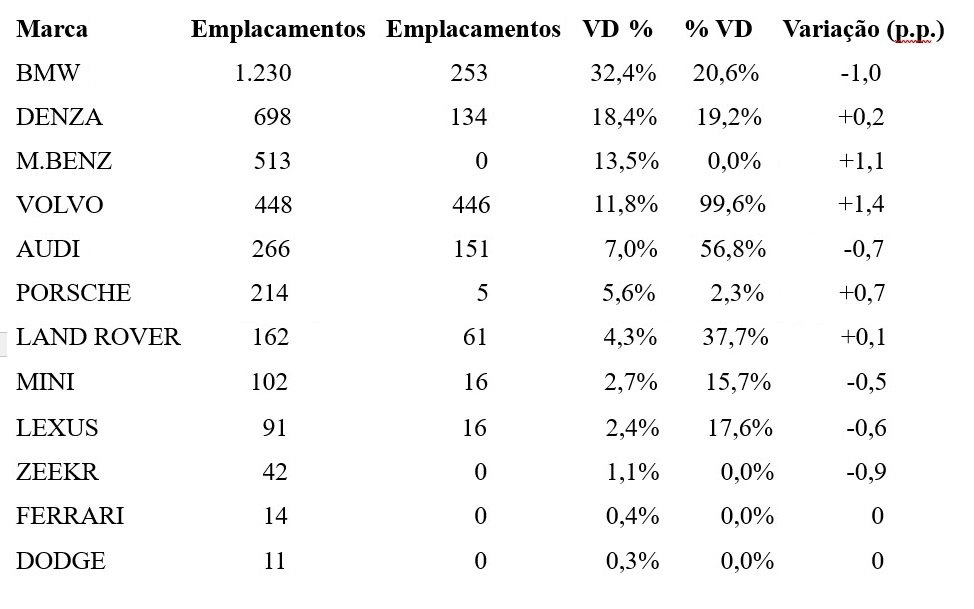
A participação das marcas chinesas no premium ficou em 19,5% do segmento em setembro, leve recuo frente aos 20,1% de agosto. O patamar acima de 15% se mantém consolidado, mas a queda frente ao pico anterior reflete leve acomodação da Denza (-0,0 pp, estável) e queda do Zeekr (-0,9 pp).
Na comparação anual, o avanço segue impressionante: em setembro de 2025, as chinesas somavam apenas 92 unidades (1,9% do premium) — praticamente restritas ao Zeekr. Em setembro de 2026, chegaram a 740 unidades (19,5%) — crescimento de mais de 8 vezes em doze meses.