


O mercado brasileiro de veículos leves encerrou setembro de 2026 com 265.275 emplacamentos, alta marginal de 1,6% sobre agosto (261.204) e avanço de 14,5% sobre setembro de 2025 (231.625). No acumulado do ano, o setor chega a 2.148.732 unidades, +18,7% acima do mesmo período de 2025 (1.809.805). Os números seguem positivos e acima das projeções iniciais para 2026, sustentados pela combinação de recuperação do índice de confiança do consumidor, avanço acelerado dos eletrificados (22,9% do mercado em setembro), participação consolidada das marcas chinesas (21,4%) e a migração continuada de compradores tradicionais de carros seminovos para chineses zero-km — deslocamento que eleva o volume de emplacamentos de zero-km e pressiona os preços do mercado de seminovos.
Ainda assim, setembro reforça a leitura de estabilização, não aceleração. A alta anual de 14,5% é mais moderada que os +22,0% registrados em agosto na mesma base de comparação, sinalizando que a base de setembro/2025 já era mais robusta.
Dias úteis e média diária
Setembro teve 21 dias úteis, mesmo número de agosto e um a menos que setembro de 2025 (22). Com isso, a média diária ficou em 12.632 unidades em setembro, contra 12.438 em agosto (+1,6%) e 10.528 em setembro do ano passado (+20,0%). Ajustado pelo calendário, o crescimento anual é ainda mais expressivo do que o número absoluto sugere. No acumulado, o ano tem 188 dias úteis, um a menos que 2025, o que reforça que o avanço de +18,7% é real e não fruto de efeito calendário.
Canais: venda direta reage em volume e participação sobre agosto
Em setembro, a venda direta representou 48,5% dos emplacamentos, avanço frente aos 46,4% de agosto e abaixo dos 52,2% de setembro de 2025.
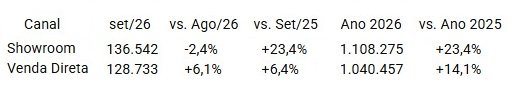
A venda direta reagiu em setembro (+6,1% sobre agosto), movimento inverso ao observado nos meses anteriores. O showroom recuou 2,4% na comparação mensal, mas segue em forte alta anual (+23,4%). No acumulado, o showroom soma 1.108.275 unidades (+23,4% sobre 2025) e a venda direta chega a 1.040.457 (+14,1%). A participação da venda direta no ano cai para 48,4%, contra 50,4% em 2025
Market share: Fiat avança forte, BYD e Geely recuam após meses de alta
Top 15 montadoras — Setembro 2026
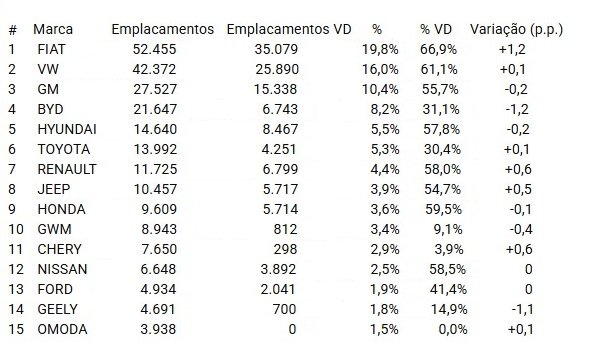
Três movimentos merecem destaque. Primeiro, o forte avanço da Fiat (+1,2 pp), que ampliou liderança para 19,8% de share — maior patamar da marca em vários meses. Segundo, o recuo expressivo da BYD (-1,2 pp) e da Geely (-1,1 pp), duas chinesas que vinham ganhando terreno de forma consistente e agora acomodam-se. BYD caiu de 9,4% em agosto para 8,2% em setembro. Terceiro, a continuidade dos ganhos de Chery (+0,6 pp), Renault (+0,6 pp) e Jeep (+0,5 pp)
Modelos: Strada se distancia; Dolphin Mini se mantém em terceiro; Fiat coloca 5 modelos no top 15
Top 15 modelos — Setembro 2026
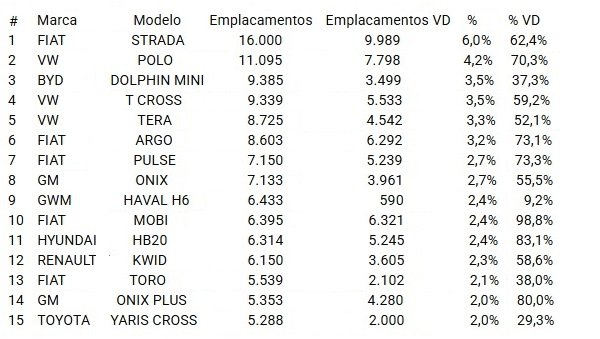
A Strada se distanciou fortemente da vice-liderança, com 16.000 unidades — quase 5 mil à frente do Polo. A Fiat colocou 5 modelos no top 15 (Strada, Argo, Pulse, Mobi, Toro), reforçando a força do portfólio no mês. VW aparece com 3 modelos (Polo, T-Cross, Tera) e GM com 2 (Onix, Onix Plus). O BYD Dolphin Mini manteve posição no pódio (3º lugar com 9.385 unidades), e o GWM Haval H6 chegou ao top 10 (9º lugar). O Geely EX2, que vinha frequentando o top 15 nos meses anteriores, saiu da lista.
Geografia: alavancada por locadoras, Minas Gerais volta a empatar com São Paulo
Top 10 estados — Setembro 2026
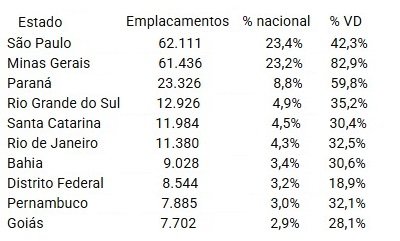
Minas Gerais voltou a se aproximar de São Paulo, com 61.436 unidades (23,2%) frente aos 62.111 de SP (23,4%) — diferença de apenas 0,2 pp.
Mix: SUVs estáveis em 42,6%; hatchbacks avançam e sedãs em forte queda estrutural
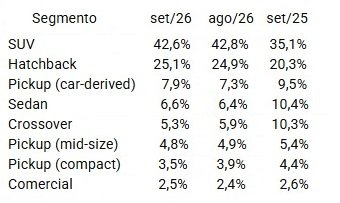
Os SUVs se mantiveram estáveis em 42,6% (vs 42,8% em agosto) e seguem muito acima dos 35,1% de setembro de 2025 — avanço de 7,5 pontos em doze meses. Hatchbacks continuam em avanço gradual (25,1% vs 20,3% em set/25), sustentados pela legislação do CARRO SUSTENTÁVEL e por lançamentos de entrada. Os sedãs recuaram fortemente na base anual (6,6% vs 10,4%) e os crossovers caíram pela metade (5,3% vs 10,3%), confirmando migração estrutural para SUVs. Pickups car-derived também recuaram em base anual (7,9% vs 9,5%).
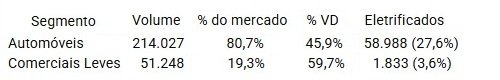
Dos 265.275 emplacamentos de setembro, automóveis responderam por 214.027 unidades (80,7% do total), com 45,9% em venda direta — participação mais elevada que no mercado como um todo, reflexo do avanço corporativo no mês. Já os comerciais leves somaram 51.248 unidades (19,3%), com 59,7% em venda direta, mantendo forte concentração operacional. Mais de 1 em cada 4 automóveis vendidos foram eletrificados (27,6%), enquanto nos comerciais leves a eletrificação segue incipiente (3,6%).
Eletrificados: 22,9% do mercado, dobro do observado em setembro/25
Os eletrificados somaram 60.821 unidades em setembro, equivalentes a 22,9% do mercado total — ligeiramente abaixo dos 24,4% de agosto, mas muito acima dos 11,4% registrados em setembro de 2025 (26.483 unidades). O volume dobrou em doze meses (+129%), confirmando a eletrificação como principal vetor estrutural do mercado — mesmo com leve recuo frente ao pico de agosto.
Distribuição por powertrain
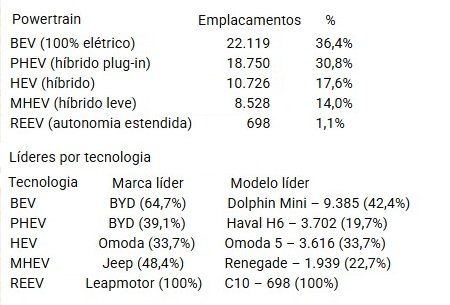
PHEV: a BYD segue líder em marca (39,1%), mas o modelo mais vendido da tecnologia agora é o GWM Haval H6 (3.702 unidades), ultrapassando o BYD Song Pro. A concentração de BYD nos BEVs (64,7%) aumentou em relação a meses anteriores, consolidando a dependência da cadeia elétrica em uma única marca. O avanço do Jeep nos MHEVs (48,4% com Renegade e Avenger) também merece destaque.
Marcas chinesas: 21,4% do mercado, mais que dobro de setembro/25
A participação das marcas chinesas ficou em 21,4% do total em setembro, recuo frente aos 23,2% de agosto. Na comparação anual, o avanço é expressivo: em setembro de 2025, as chinesas somavam 23.422 unidades (10,1% do mercado). Em setembro de 2026, chegaram a 56.766 unidades (21,4%) — mais que dobraram em volume e ganharam 11 pontos percentuais de share em doze meses