

O mercado brasileiro de veículos leves somou 103.184 emplacamentos na primeira quinzena de outubro de 2026, queda de 5,8% sobre a mesma janela de setembro (109.528) e recuo de 5,7% sobre a primeira quinzena de outubro de 2025 (109.388). Depois de vários meses com desempenho superior a 2025, a queda em outubro pode significar que terminou o período de crescimento em relação a 2025 – a confirmar no fechamento do mês. Parte desse resultado também pode ser atribuído à redução de estoque, ainda sem reposição, dos eletrificados mais acessíveis. No acumulado do ano, o setor chega a 2.251.923 unidades, +17,7% acima do mesmo período de 2025 (1.913.068).
Dias úteis e média diária
A primeira quinzena de outubro de 2026 teve 10 dias úteis, mesmo número de setembro e um a menos que outubro de 2025 (11). Com isso, a média diária ficou em 10.318 unidades em outubro, contra 10.953 em setembro (-5,8%) e 9.944 em outubro de 2025 (+3,8%). Ajustado pelo calendário, o cenário muda: a queda de 5,7% em base anual se converte em alta de 3,8% quando corrigida por dias úteis. Ou seja, parte importante da retração nominal reflete o calendário mais apertado. No acumulado, o ano tem 198 dias úteis, um a menos que 2025, o que mantém o crescimento acumulado de +17,7% intacto após ajuste.
Canais: venda direta volta a ser maioria e ultrapassa showroom
Em outubro, a venda direta representou 50,4% dos emplacamentos, avanço frente aos 46,7% de setembro e abaixo dos 53,3% de outubro de 2025. Pela primeira vez em meses, a venda direta volta a ser maioria do mercado.
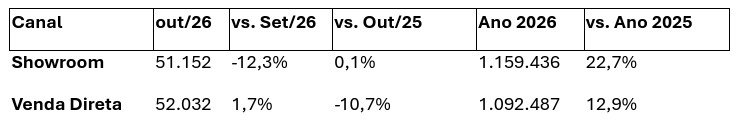
A venda direta cresceu 1,7% frente a setembro e ampliou participação para 50,4%, enquanto o showroom recuou 12,3% na comparação quinzenal. Na base anual, o showroom ficou praticamente estável (+0,1%), mas a venda direta recuou 10,7% — mostrando que o canal corporativo opera em patamar mais baixo que o de outubro/2025, ainda que tenha reagido no mês. No acumulado, o showroom soma 1.159.436 unidades (+22,7% sobre 2025) e a venda direta chega a 1.092.487 (+12,9%). A participação da venda direta no ano fica em 48,5%, contra 50,6% em 2025.
Market share: Toyota avança forte, Geely e BYD recuam na quinzena
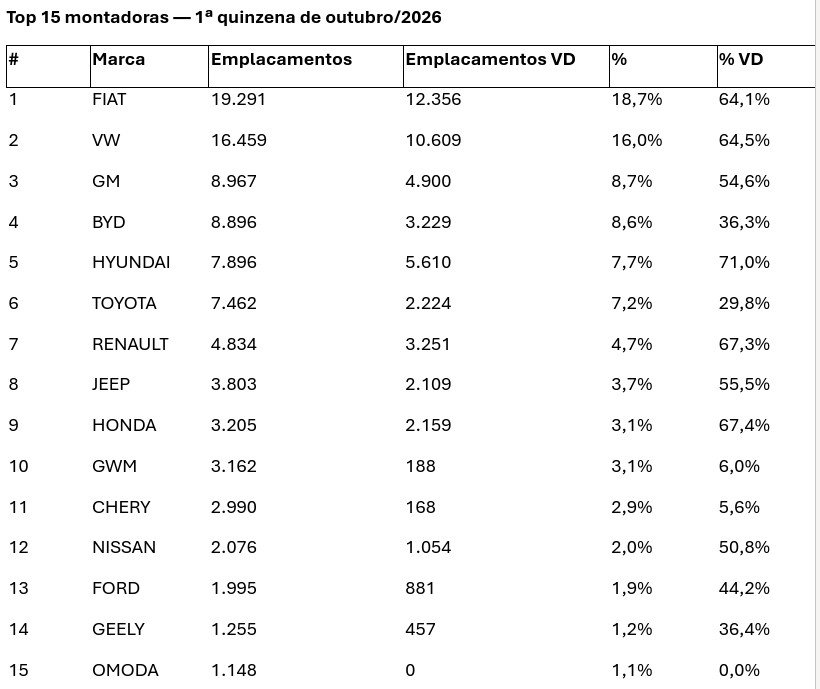
Recuperação da Toyota (+1,5 pp), que sobe para 7,2% de share e à 6ª posição — melhor patamar da marca em meses, puxado pelo Yaris Cross e pelo Hilux. Segundo, o recuo expressivo da Geely (-1,1 pp) e da BYD (-0,7 pp), devido à falta de estoques após meses de forte avanço. Terceiro, a estabilidade de Fiat e VW no topo, com VW ganhando leve participação (+0,5 pp) e Fiat praticamente estável na liderança (18,7%).
Perspectiva histórica: FIAT cedeu 2,6 pp frente a 2025 (21,3% → 18,7%) e GM perdeu 2,0 pp (10,7% → 8,7%). Do lado oposto, BYD dobrou participação (4,3% → 8,6%), GWM dobrou (1,5% → 3,1%) e Geely saltou praticamente do zero para 1,2%. Toyota e Hyundai mantiveram-se praticamente estáveis em relação ao ano passado.
Modelos: Strada segue líder; HB20 pula ao 2º lugar e Chery Tiggo 7 estreia no top 15
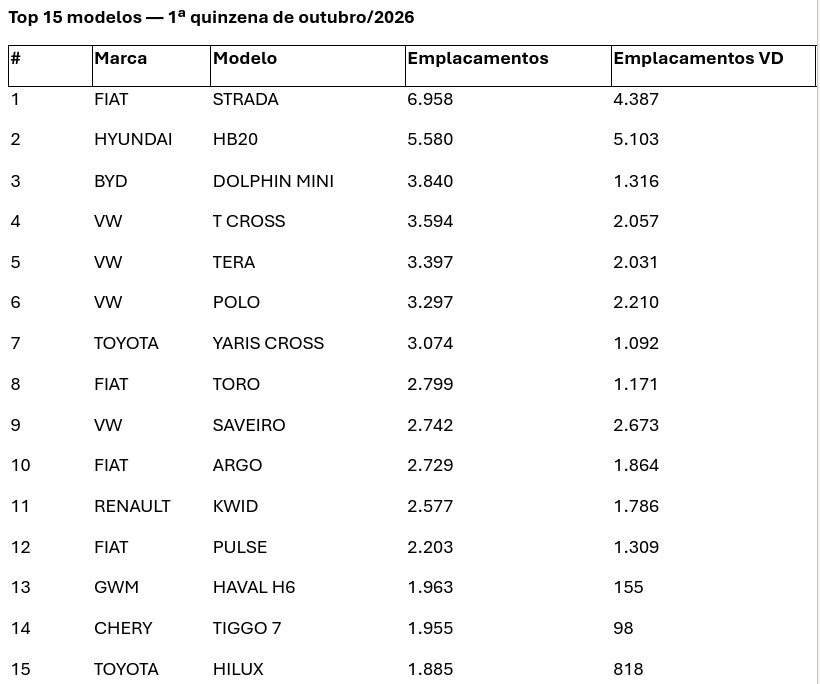
Dois destaques importantes. Primeiro, o HB20 saltou para o 2º lugar geral com 5.580 unidades e 91,5% de VD — reflexo direto do avanço da Hyundai e, provavelmente, de forte movimento de locadoras com o modelo. Segundo, a estreia do Chery Tiggo 7 no top 15, com 1.955 unidades (14º lugar) — novo modelo chinês ganhando espaço no ranking. Fiat mantém 4 modelos (Strada, Toro, Argo, Pulse) e VW com 4 (T-Cross, Tera, Polo, Saveiro). Toyota reaparece com 2 modelos (Yaris Cross, Hilux) depois de meses com presença mais discreta. O BYD Dolphin saiu do top 15 — queda relevante frente à posição consolidada que vinha ocupando.
Perspectiva histórica: Strada ampliou liderança (5,7% → 6,7%), HB20 saltou (3,3% → 5,4%) e YARIS CROSS triplicou share (1,0% → 3,0%). Do lado oposto, Polo cedeu quase 2 pp (5,1% → 3,2%) e Argo cedeu 1,5 pp (4,1% → 2,6%). O Dolphin Mini triplicou share (1,2% → 3,7%) e o Haval H6 pulou de 0,2% para 1,9%.
Geografia: São Paulo mantém liderança; MG com forte concentração em VD
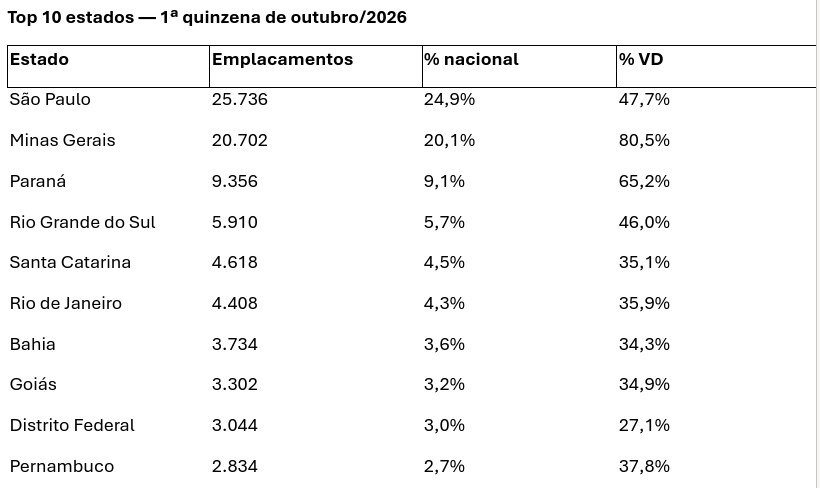
São Paulo mantém a liderança com folga (24,9%), e Minas Gerais aparece em segundo (20,1%) — distância menor que a observada em agosto
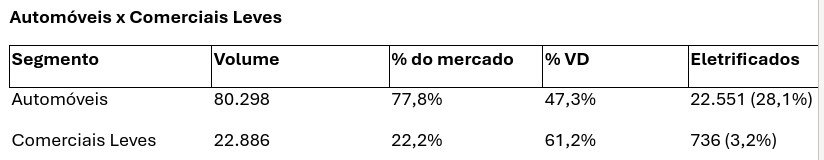
Dos 103.184 emplacamentos da quinzena, automóveis responderam por 80.298 unidades (77,8% do total), com 47,3% em venda direta. Já os comerciais leves somaram 22.886 unidades (22,2%), com 61,2% em venda direta, mantendo forte concentração operacional. Mais de 1 em cada 4 automóveis vendidos foi eletrificado (28,1%), enquanto nos comerciais leves a eletrificação segue incipiente (3,2%).
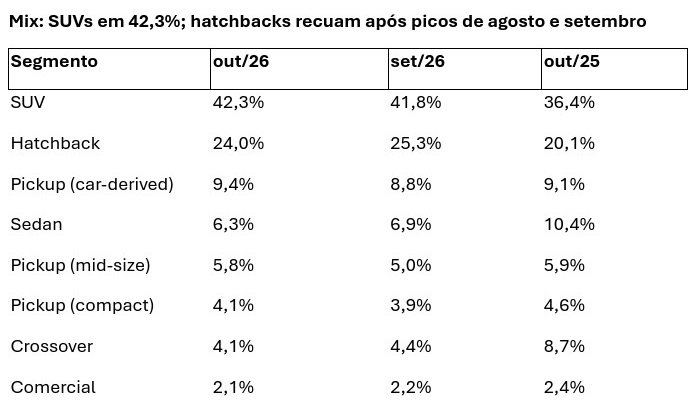
Os SUVs mantiveram patamar elevado (42,3%), avançando frente a setembro (41,8%) e muito acima dos 36,4% de outubro de 2025. Hatchbacks recuaram (24,0% vs 25,3% em setembro), movimento a monitorar para verificar se é acomodação pontual ou início de reversão de tendência. Sedãs continuam em retração estrutural (6,3% vs 10,4% em out/25) e crossovers caíram pela metade em doze meses (4,1% vs 8,7%). Pickups car-derived se mantiveram firmes (9,4%).
Eletrificados: 22,6% do mercado; dobro do observado em outubro/25
Os eletrificados somaram 23.287 unidades na quinzena, equivalentes a 22,6% do mercado total — ligeiramente abaixo dos 23,7% de setembro devido à momentânea falta de estoques dos eletrificados mais acessíveis, mas quase dobro dos 10,9% registrados na mesma janela de outubro de 2025 (11.918 unidades). O volume cresceu 95% em base anual.
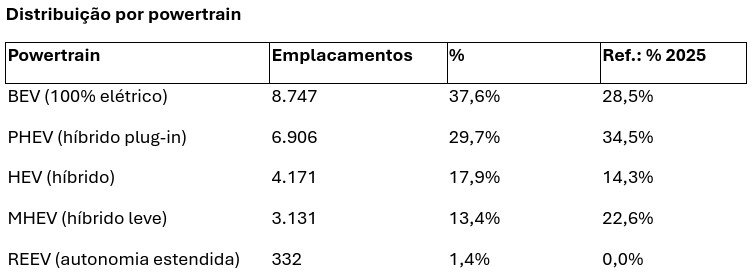
Share dos eletrificados no mercado total: 22,6% em out/26 vs 10,4% em 2025 (acum.) — mais que dobrou em doze meses.
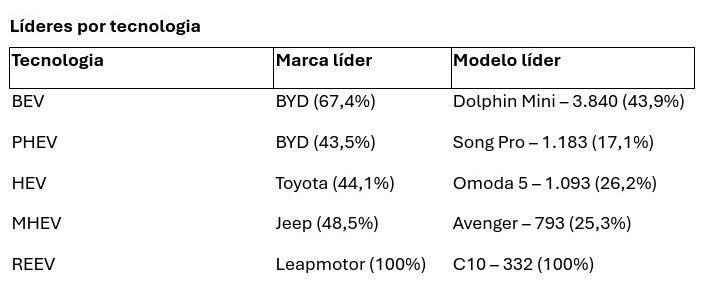
A concentração da BYD nos BEVs subiu para 67,4%, confirmando a dependência da cadeia elétrica em uma única marca. Nos PHEVs, a BYD lidera em marca (43,5%), mas o GWM Haval H6 (1.156 unidades) está muito próximo do BYD Song Pro (1.183) como modelo mais vendido. A Toyota retomou liderança nos HEVs (44,1%), e o Jeep ampliou domínio nos MHEVs (48,5%), com o Avenger como modelo líder.
Perspectiva histórica dentro do mix de eletrificados: o BEV ampliou participação (28,5% → 37,6%), o REEV saiu do zero e os híbridos (HEV) subiram marginalmente. Do lado oposto, o MHEV perdeu quase 10 pp (22,6% → 13,4%) e o PHEV cedeu quase 5 pp (34,5% → 29,7%). Ou seja, o mercado migra claramente para soluções 100% elétricas, em detrimento das tecnologias híbridas de transição.
Marcas chinesas: 20,6% do mercado, acomodação continuada após picos
A participação das marcas chinesas ficou em 20,6% do total na quinzena, recuo frente aos 22,7% de setembro. O segundo mês consecutivo de queda frente ao pico do verão. BYD (-0,7 pp), Geely (-1,1 pp) e Chery (-0,4 pp) recuaram no mês. GWM, Omoda e Jaecoo também perderam espaço marginalmente.
Na comparação anual, porém, o avanço segue impressionante: em outubro de 2025, as chinesas somavam 10.548 unidades (9,6% do mercado). Em outubro de 2026, chegaram a 21.230 unidades (20,6%) — dobraram em volume e ganharam 11 pontos percentuais de share em doze meses. O patamar acima de 20% se mantém consolidado.