


O mercado brasileiro de veículos leves somou 109.536 emplacamentos na primeira quinzena de setembro de 2026, alta de 7,9% sobre a mesma janela de agosto (101.513) e avanço de 6,6% sobre a primeira quinzena de setembro de 2025 (102.797). No acumulado do ano, o setor chega a 1.992.993 unidades, +18,9% acima do mesmo período de 2025 (1.675.764). O crescimento anual de 6,6% na comparação quinzenal é inferior aos +22,0% registrados em agosto (mês fechado) frente a 2025.
Dias úteis e média diária
A primeira quinzena de setembro teve 10 dias úteis, mesmo número da mesma janela de agosto e de setembro de 2025. Com o calendário limpo, a comparação direta é válida: a média diária ficou em 10.954 unidades em setembro, contra 10.151 em agosto (+7,9%) e 10.280 em setembro do ano passado (+6,6%). O crescimento se mantém em base ajustada tanto no comparativo mensal quanto no anual. No acumulado, o ano tem 175 dias úteis, um a menos que 2025, o que reforça que o crescimento anual de +18,9% é real.
Canais: venda direta reage no mês, mas showroom sustenta o ano
Em setembro, a venda direta representou 46,7% dos emplacamentos, avanço frente aos 41,6% de agosto (1ª quinzena) e abaixo dos 50,2% de setembro de 2025.
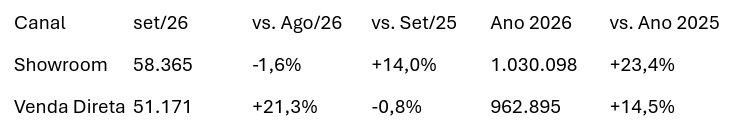
A venda direta cresceu 21,3% frente à quinzena anterior — recuperação relevante após meses de queda —, mas ficou 0,8% abaixo de setembro de 2025. Já o showroom recuou 1,6% na comparação mensal e cresceu 14,0% na base anual. No acumulado do ano, o showroom soma 1.030.098 unidades (+23,4% sobre 2025) e a venda direta chega a 962.895 (+14,5%). A participação da venda direta no ano cai para 48,3%, contra 50,2% em 2025.
Automóveis x Comerciais Leves
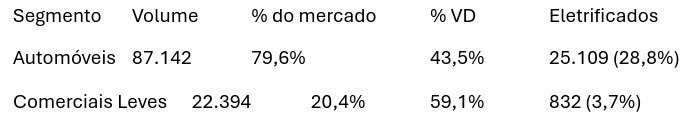
Dos 109.536 emplacamentos da quinzena, automóveis responderam por 87.142 unidades (79,6% do total), com 43,5% em venda direta — mercado predominantemente varejista. Já os comerciais leves somaram 22.394 unidades (20,4%), com 59,1% em venda direta, mantendo forte concentração corporativa. Quase 3 em cada 10 automóveis vendidos foram eletrificados (28,8%), enquanto nos comerciais leves a eletrificação segue incipiente (3,7%).
Market share: Fiat e VW se recuperam, BYD e Toyota recuam na quinzena
Top 15 montadoras — 1ª quinzena de setembro/2026
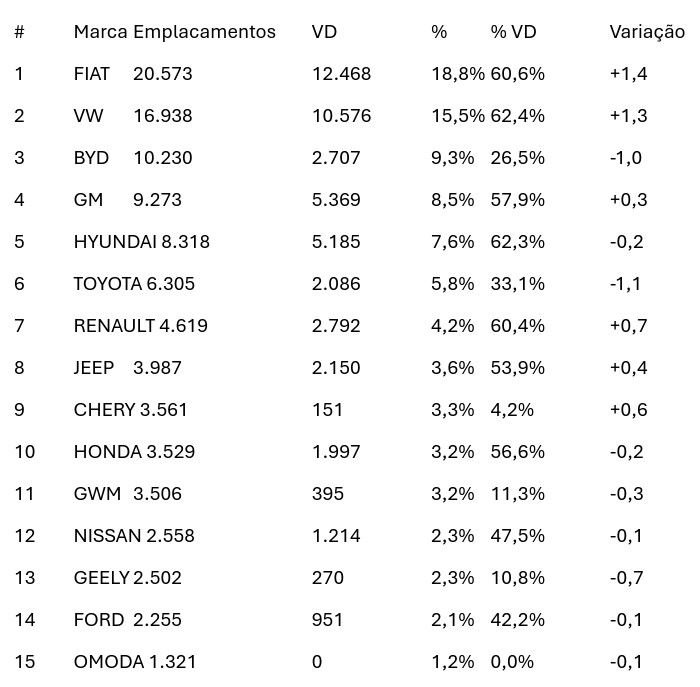
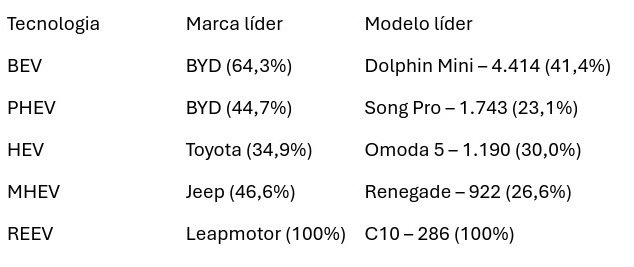
Dois destaques importantes. Primeiro, a Strada se distanciou fortemente do vicelíder, com 7.305 unidades e 6,7% de share — mais que 2 pontos percentuais à frente do 2º colocado. Segundo, o BYD Dolphin Mini subiu ao 3º lugar geral com 4.414 unidades, novo patamar recorde para o modelo — consolidando a força da BYD no miolo do ranking. O Geely EX2, que vinha frequentando o top 15 nos últimos meses, saiu da lista na quinzena. Duas chinesas seguem no top 15 (Dolphin Mini e Haval H6).
Geografia: São Paulo lidera, Minas Gerais volta próximo do topo com forte VD
Top 10 estados — 1ª quinzena de setembro/2026
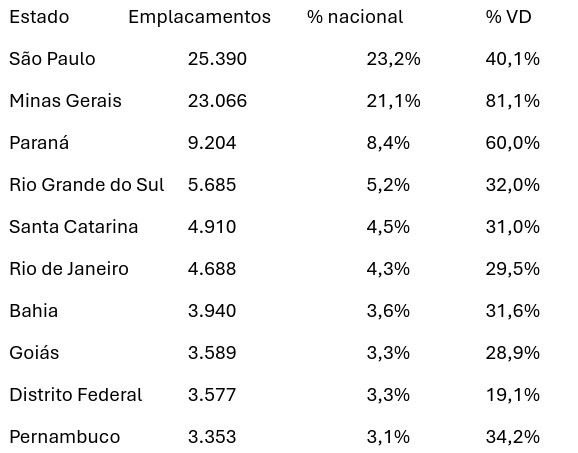
São Paulo mantém a liderança com 23,2% de participação, mas Minas Gerais voltou a se aproximar (21,1%) com a massiva concentração de venda direta (81,1%) — em setembro, MG registrou 18.696 unidades de VD sozinho.
Mix: SUVs recuam levemente; hatchbacks e sedãs reagem
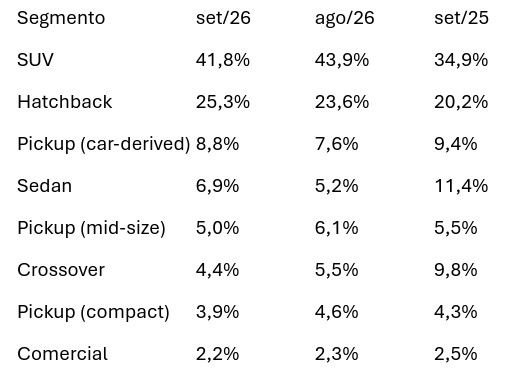
Os SUVs recuaram para 41,8% (vs 43,9% em agosto), mas seguem muito acima dos 34,9% de setembro de 2025 — avanço de quase 7 pontos em doze meses. Os hatchbacks continuam em recuperação (25,3% vs 20,2% em set/25), sustentados pela legislação do CARRO SUSTENTÁVEL e por lançamentos como o Hyundai i20. Os sedãs tiveram leve reação em relação a agosto (6,9% vs 5,2%), mas seguem em retração estrutural na base anual (11,4% em set/25). Crossovers permanecem em queda persistente (4,4% vs 9,8% em set/25 — mais da metade em doze meses).
Eletrificados: 23,7% do mercado, mais que dobro do observado em setembro/25
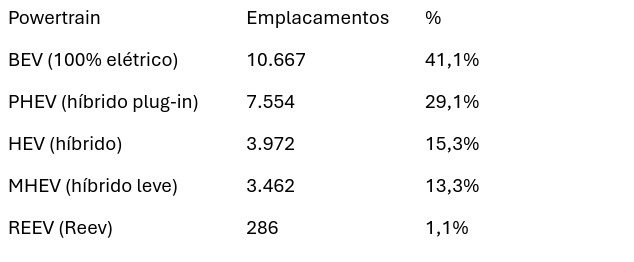
Os eletrificados somaram 25.941 unidades na quinzena, equivalentes a 23,7% do mercado total — ligeiramente abaixo dos 26,0% de agosto (1ª quinzena), mas muito acima dos 10,9% registrados na mesma quinzena de setembro de 2025 (11.231 unidades). O volume cresceu 131% em base anual.
Distribuição por powertrain
Líderes por tecnologia Tecnologia
Marcas chinesas: 22,8% do mercado, recuo pontual após pico de agosto
A participação das marcas chinesas ficou em 22,8% do total na primeira quinzena de setembro, leve recuo frente aos 24,7% da mesma janela de agosto.